Notiz · 2026-08-04
Malawi 2016, neu betrachtet: Was ein bekannter Fehlschlag der parametrischen Versicherung noch heute über jeden Wetter-Trigger sagt
Dieser Text wurde auf Englisch geschrieben. Dies ist eine Übersetzung; bei inhaltlichen Abweichungen ist die englische Fassung maßgeblich. Der Haftungsausschluss am Ende gilt in jeder Sprachfassung uneingeschränkt.
In der Anbausaison 2015/16 erlebte Malawi eine der schwersten Dürren seit Jahrzehnten, und Millionen Menschen waren von Ernährungsunsicherheit betroffen. Das Land hatte zugleich eine parametrische Dürrepolice bei der African Risk Capacity (ARC) – die Art von Deckung, die automatisch auszahlen soll, sobald ein Wettermodell eine Dürre feststellt, ohne zu warten, bis jemand die Felder begutachtet hat.
Zunächst sagte das Modell, es sei so gut wie nichts fällig. Nachdem dann die im Modell hinterlegten Annahmen überprüft worden waren – insbesondere die unterstellte Länge des Wachstumszyklus von Mais –, ergab dieselbe Saison eine Auszahlung von rund 8 Mio. US-Dollar.
Diese Episode wurde zu einem der meistdiskutierten Warnbeispiele der parametrischen Versicherung. Für Kritiker sah es aus, als seien die Spielregeln nachträglich geändert worden. Für andere zeigte sie ein Modell, das für Malawis tatsächlichen Anbaukalender schlicht falsch spezifiziert war und dann korrigiert wurde. So oder so blieb eine unbequeme Frage im Raum: Wie kann dieselbe Dürre einmal fast nichts wert sein und dann Millionen – abhängig von einer Entscheidung in der Modellierung?
Ich bin zu den Daten zurückgegangen, um diese Frage in einer engeren, saubereren Fassung zu stellen – unabhängig, aus öffentlich zugänglichen Quellen, ohne wirtschaftliches Interesse am Ergebnis.
Zwei Dinge, die es zu trennen lohnt
Eine parametrische Auszahlung ist das Produkt aus zwei Dingen: dem Wetter, das tatsächlich eingetreten ist, und dem Modell, das dieses Wetter in einen unterstellten Schaden übersetzt. Wird eine Auszahlung bestritten, ist die nützliche Frage, welches der beiden die Arbeit leistet. Also habe ich gefragt:
- War 2015/16 in der Niederschlagsreihe selbst wirklich eine extreme Saison – oder ein Grenzfall, der die Schwelle nur wegen einer Anpassung im Modell überschritt?
- Hing die Antwort auf (1) von der strittigen Annahme ab – der Länge des Wachstumszyklus?
Ich habe den Niederschlag der Anbausaison (November–April) für die Maisregion aus ERA5-Land, einem öffentlichen Reanalyse-Datensatz, über 34 Jahre hinweg neu berechnet und 2015/16 in die Rangfolge aller übrigen Saisons eingeordnet.
Was die Daten sagen
2015/16 war eine echte und schwere Dürre. Sie erwies sich als sechsttrockenste Saison von November bis April in 34 Jahren – etwa im 10. Perzentil. Das war kein Grenzfall, den erst ein Modell zum Extremereignis gemacht hat; die Trockenheit steht klar erkennbar in der Niederschlagsreihe.
Und die Dürre hing nicht von der strittigen Annahme ab. Als ich die unterstellte Länge des Wachstumszyklus über den gesamten plausiblen Bereich variierte, blieb 2015/16 jedes einzelne Mal im trockensten Zehntel der Saisons – ein flaches Band vom 3. bis zum 13. Perzentil. Welchen Anbaukalender man auch annimmt – die Saison bleibt eine schwere Dürre.
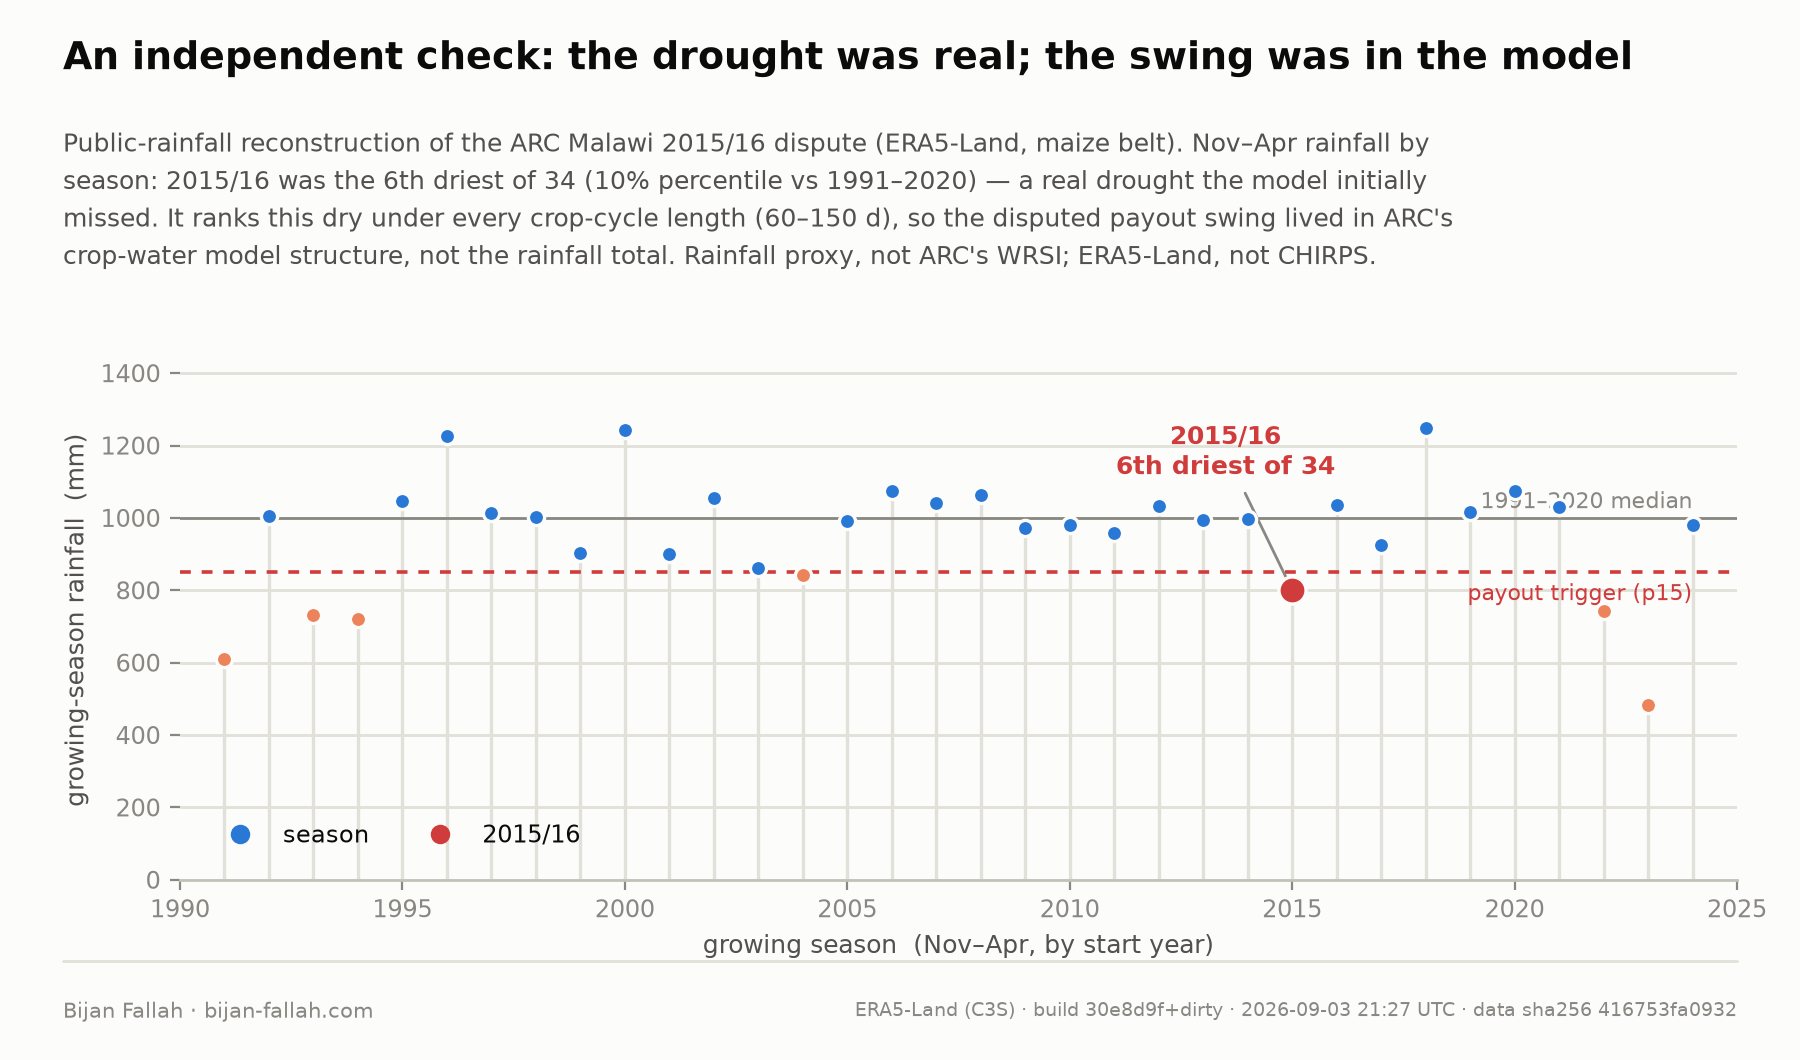
Nimmt man beides zusammen, ergibt sich ein klarer Befund. Die Auszahlung sprang von nahezu null auf 8 Mio. US-Dollar, die zugrunde liegende Dürre aber sprang überhaupt nicht. Der Niederschlag war unter jeder Annahme extrem. Was die Auszahlung bewegt hat, war also nicht das Wetter und auch nicht wirklich die Niederschlagsschwelle – es lag in der Struktur des Modells für den Pflanzenwasserhaushalt, das zwischen beiden steht.
Warum das weit über Malawi hinaus wichtig ist
Es liegt nahe, das als Einzelfall abzutun: ein Dürreprodukt der ersten Generation, das nachkalibriert wurde. Ich glaube, diese Lesart geht an der allgemeinen Lehre vorbei – und die allgemeine Lehre ist der eigentliche Sinn dessen, woran ich gerade arbeite:
Kalibrierung ist notwendig, aber nicht hinreichend. Ist ein Trigger einmal kalibriert, steckt das verbleibende Risiko in der Struktur des Modells – und genau dort ist es am schwersten zu erkennen.
Man kann jeden Wetterindex so lange justieren, bis seine vergangenen Auszahlungen im Mittel zu den vergangenen Schäden passen. Diese Justierung ist echte Arbeit, und sie ist wichtig. Aber sie sagt nichts darüber, wie sich der Index in den Ereignissen verhält, die man noch nicht gesehen hat, oder ob die Form des Modells – seine Annahmen darüber, wie aus Wetter ein Schaden wird – zu dem passt, was tatsächlich versichert ist. Ein perfekt kalibrierter Trigger kann die Schäden, auf die es am meisten ankommt, trotzdem verfehlen.
Genau das habe ich inzwischen an einer ganz anderen Gefahr gemessen – an der europäischen „Wind- und Solardürre“ (resource drought), bei der ein Wind- oder Solarpark hinter den Erwartungen zurückbleibt, weil Wind oder Sonne ausgeblieben sind. Dort lässt selbst ein Index, der auf perfekte Fairness im Mittel nachjustiert wurde, einen großen, strukturellen Teil des Schadens ungedeckt, konzentriert gerade in den schwersten Ereignissen. Anderer Kontinent, andere Gefahr, dieselbe Form des Problems. Malawi ist keine Geschichte über afrikanische Landwirtschaft. Es ist eine Geschichte über parametrische Versicherung.
Was das hier nicht zeigt
Dies ist eine unabhängige, erneute Analyse auf Basis öffentlich zugänglicher Daten, und ihr Zuschnitt ist bewusst eng. Ich habe ERA5-Land verwendet, nicht das Satellitenprodukt für Niederschlag, das ARC nutzt; Monats- statt Zehntageswerte; und einen Niederschlagsproxy statt des vollständigen Modells für den Pflanzenwasserhaushalt. Die genaue Rechnung von ARC wird damit nicht nachgebaut, und das ist auch nicht der Zweck. Die Analyse beantwortet eine Frage sauber – War die Dürre echt und robust, oder ein Artefakt einer Entscheidung in der Modellierung? – und die Antwort lautet: Die Dürre war echt und robust. Genau das erlaubt es, den Streit dort zu verorten, wohin er tatsächlich gehört: in die Struktur des Modells, nicht in den Himmel.
Dies ist der erste Text einer Reihe, die immer dieselbe Frage stellt – wie gut bildet ein Wetter-Trigger tatsächlich den Schaden ab, den er decken soll? – und sie auf die Risiken der erneuerbaren Energien in Europa ausweitet. Die vollständige technische Ausarbeitung („Opinion #001“) folgt später in dieser Reihe. Wer parametrisches Wetterrisiko baut, kauft oder trägt: Ich würde wirklich gern erfahren, wie sich das von der anderen Seite des Marktes darstellt.
Haftungsausschluss – veröffentlicht in privater Eigenschaft und unter meinem eigenen Namen. Dies ist unabhängige Arbeit: vollständig in meiner Freizeit und mit eigenen Arbeitsmitteln erstellt, aus öffentlich zugänglichen Daten (ERA5‑Land-Reanalyse), ohne Ressourcen, Daten oder Arbeitszeit irgendeines Arbeitgebers zu nutzen, und außerhalb meiner Dienstaufgaben. Der Text weist keine institutionelle Zugehörigkeit aus, steht in keiner Verbindung zu irgendeinem Arbeitgeber oder irgendeiner Institution und wird von keinem Arbeitgeber und keiner Institution gebilligt oder unterstützt; die geäußerten Ansichten sind allein meine eigenen. Der Text ist keine Finanzberatung, keine versicherungsmathematische und keine Rechtsberatung, und nichts darin ist ein Angebot von Dienstleistungen.