Notiz · 2026-08-11
Die Lücke, die niemand bepreist: Was „Basisrisiko“ für einen Windpark wirklich bedeutet
Dieser Text wurde auf Englisch geschrieben. Dies ist eine Übersetzung; bei inhaltlichen Abweichungen ist die englische Fassung maßgeblich. Der Haftungsausschluss am Ende gilt in jeder Sprachfassung uneingeschränkt.
Die parametrische Versicherung hat eine wirklich schöne Idee im Kern. Statt monatelang einen Schadenregulierer über den Schaden streiten zu lassen, einigt man sich im Voraus auf eine Wetterzahl – eine Windgeschwindigkeit, einen Einstrahlungswert, einen Flusspegel – und überschreitet die Zahl eine Linie, fließt das Geld. Automatisch. In Tagen, nicht in Quartalen.
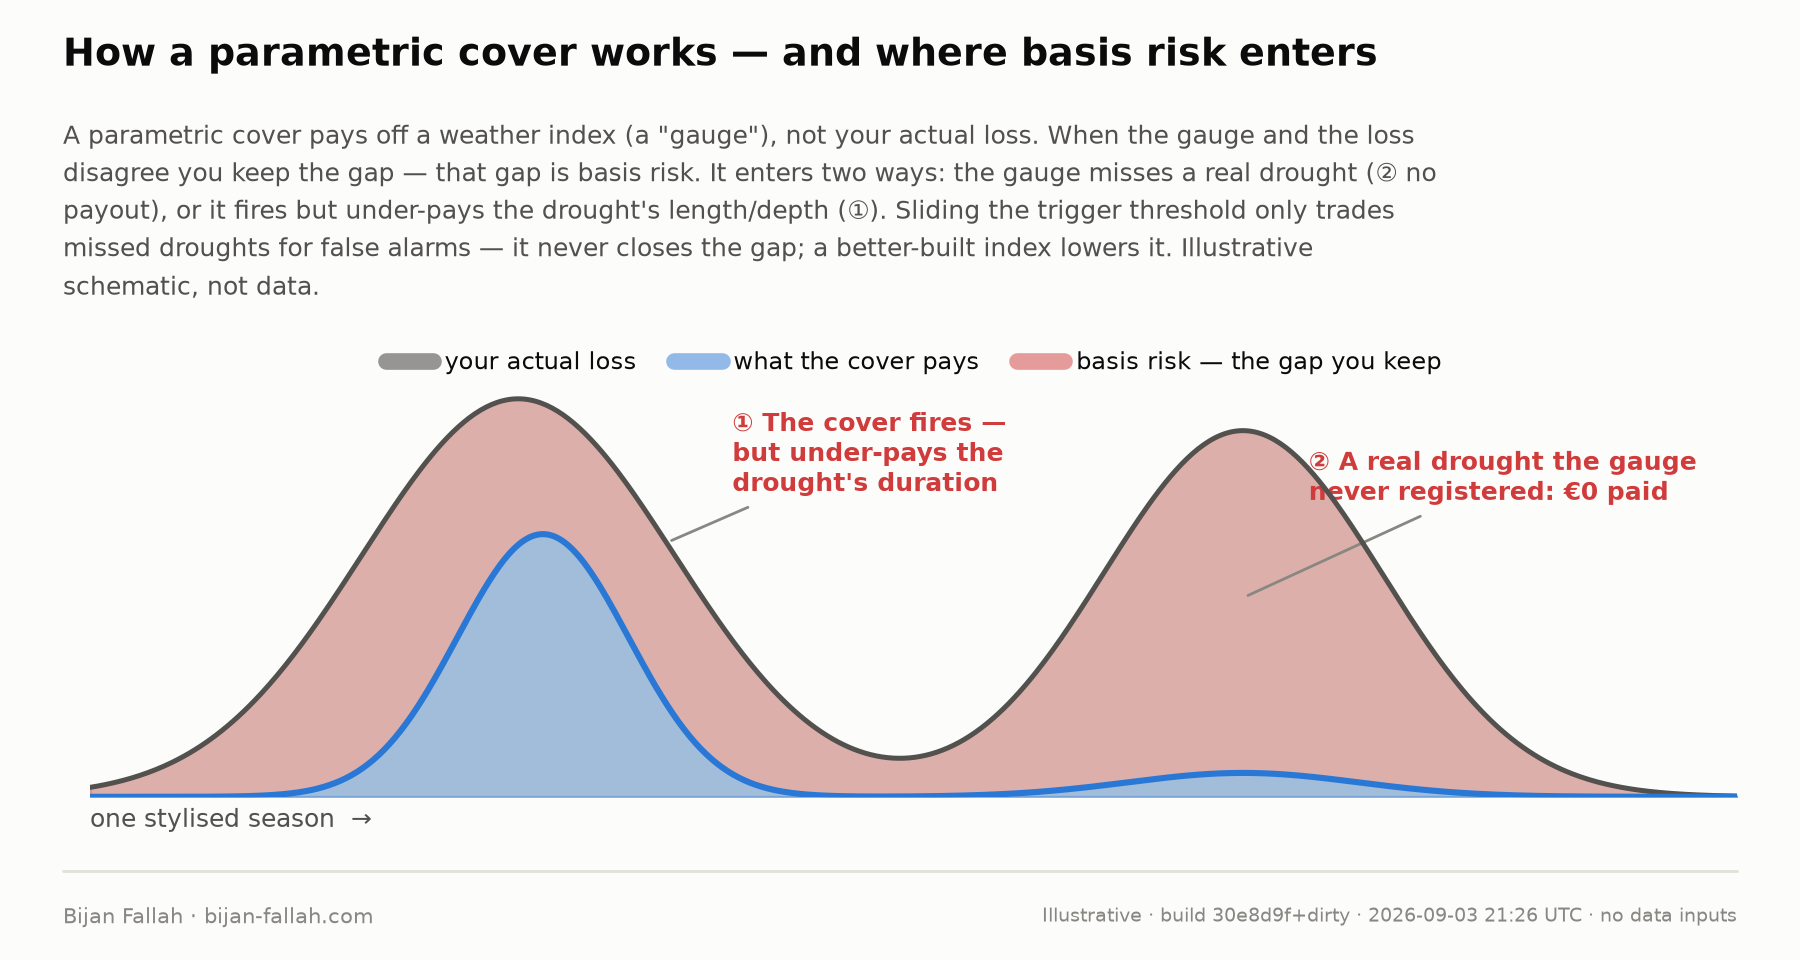
Die ganze Idee ruht auf einer stillen Annahme: dass die Zahl ein guter Stellvertreter für den tatsächlichen Verlust ist. Wo sie das nicht ist, entsteht Basisrisiko – die Lücke zwischen dem, was der Index zahlt, und dem, was tatsächlich verloren ging. Es ist das wichtigste Konzept dieses Marktes, und es wird routinemäßig zu wenig gemessen.
Ich mache es konkret, denn „Basisrisiko“ klingt abstrakt – bis es das eigene Geld ist.
Das schlechte Jahr eines Windparks
Man stelle sich einen Windpark vor, der sich gegen eine „Winddürre“ absichert – eine ungewöhnlich windstille Phase, in der sich die Turbinen kaum drehen. Die Deckung zahlt auf einen Index, der aus Reanalyse-Windgeschwindigkeiten über der Region gebaut ist. Vernünftig. Günstig. Schnell.
Nun kommt die Flaute. Zwei Dinge können schiefgehen, und es sind verschiedene Dinge:
- Das ganze Ereignis wird verpasst. Der Wind war schwach genug, um den Erlös des Parks zu treffen, aber der Index – etwas anders gemessen oder über ein etwas größeres Gebiet gemittelt – hat seine Schwelle nie ganz überschritten. Geld verloren; Deckung zahlt nichts.
- Das Ereignis wird unterbezahlt. Der Index löst aus, bezahlt aber, sagen wir, drei schlechte Tage, während es tatsächlich sechs waren. Die Deckung erkennt die Dürre, aber nicht ihre volle Tiefe.
Beides ist Basisrisiko. Das erste ist das dramatische, das in der Zeitung landet. Das zweite ist das leise, das den Wert der Deckung Jahr für Jahr aushöhlt – und es ist das, das fast niemand quantifiziert.
Warum das selbst bei einem „guten“ Index passiert
Hier kommt der Teil, der überrascht. Man kann einen Index bauen, der mit der Erzeugung des Parks stark korreliert ist – 0,97, 0,98, die Sorte Zahl, bei der ein Gremium nickt – und trotzdem einen großen Teil des Verlusts unbezahlt lassen.
Korrelation misst, ob Index und Verlust sich im Durchschnitt gemeinsam bewegen. Sie sagt fast nichts darüber, ob beide in den konkreten Ereignissen übereinstimmen, auf die es ankommt – den tiefsten, seltensten Dürren, also genau dort, wo die Auszahlung retten soll. Eine hohe Schlagzeilen-Korrelation kann über einem Trigger sitzen, der die schlimmsten Ereignisse systematisch unterbezahlt. Die schmeichelhafte Zahl und das gefährliche Verhalten koexistieren bestens.
Deshalb ist „unser Index korreliert mit 0,98“ keine Antwort auf die Frage „zahlt er, wenn es mich wirklich trifft?“. Das sind verschiedene Fragen – und nur die zweite zählt, wenn der Wind ausbleibt.
Der Sinn des Messens
Nichts davon macht parametrische Deckungen zu einem schlechten Produkt. Es macht sie zu einem Produkt, das eine ehrliche Zahl angeheftet braucht – ein gemessenes Basisrisiko, für diesen Trigger, auf diesem Risiko, damit der Käufer weiß, was er tatsächlich transferiert und was er stillschweigend behält.
Diese Messung ist die Arbeit, um die herum ich eine Praxis aufbaue: Ich verkaufe keinen Trigger und platziere kein Risiko, sondern sage unabhängig, wie groß die Lücke ist – und, wenn sie zu groß ist, wie sie sich verkleinern lässt. In den nächsten Beiträgen lege ich genau dazu echte Zahlen vor, auf öffentlichen Daten zu europäischem Wind und Solar: wie viel einer Dürre ein fair gebauter Index trotzdem liegen lässt – und warum Solar schlechter abschneidet als Wind.
Dies ist Teil einer Serie darüber, wie gut Wetter-Trigger die Verluste abbilden, die sie decken sollen. Wer parametrisches Energierisiko baut, kauft oder trägt: Ich würde gern hören, wie sich die Lücke auf Ihrer Seite des Marktes zeigt.
Haftungsausschluss – veröffentlicht in privater Eigenschaft und unter meinem eigenen Namen. Dies ist unabhängige Arbeit: vollständig in meiner Freizeit und mit eigenen Arbeitsmitteln erstellt, aus öffentlich zugänglichen Daten (ERA5-Reanalyse; ENTSO-E-Erzeugungsdaten), ohne Ressourcen, Daten oder Arbeitszeit irgendeines Arbeitgebers zu nutzen, und außerhalb meiner Dienstaufgaben. Der Text weist keine institutionelle Zugehörigkeit aus, steht in keiner Verbindung zu irgendeinem Arbeitgeber oder irgendeiner Institution und wird von keinem Arbeitgeber und keiner Institution gebilligt oder unterstützt; die geäußerten Ansichten sind allein meine eigenen. Der Text ist keine Finanzberatung, keine versicherungsmathematische und keine Rechtsberatung, und nichts darin ist ein Angebot von Dienstleistungen.